住宅ローンの返済が苦しくなったとき、「このまま家に住み続けられるのだろうか」「家を売るしかないのか」と不安を感じる方は少なくありません。
収入の減少、転職、病気、離婚、物価の上昇など、住宅ローンの返済が困難になる理由はさまざまです。
しかし、住宅ローンが払えなくなったからといって、すぐに自宅を手放さなければならないわけではありません。
大切なのは、返済が難しくなった原因と現在の借入状況を把握し、できるだけ早い段階で対策を考えることです。
不動産うるなびでは、新居浜市・西条市・四国中央市を中心に、不動産売却や任意売却、競売に関するご相談を取り扱っています。
今回は、住宅ローンの返済が難しくなったときに確認すべきことから、家を残す方法、任意売却、競売との違いまで、不動産実務の視点から解説します。
住宅ローンが払えないときの対処法と任意売却・競売までの流れ
住宅ローンの返済が難しくなった場合、家を残す方法と売却する方法の両方を検討することが大切です。まずは、対処方法と判断の流れを図で確認してみましょう。
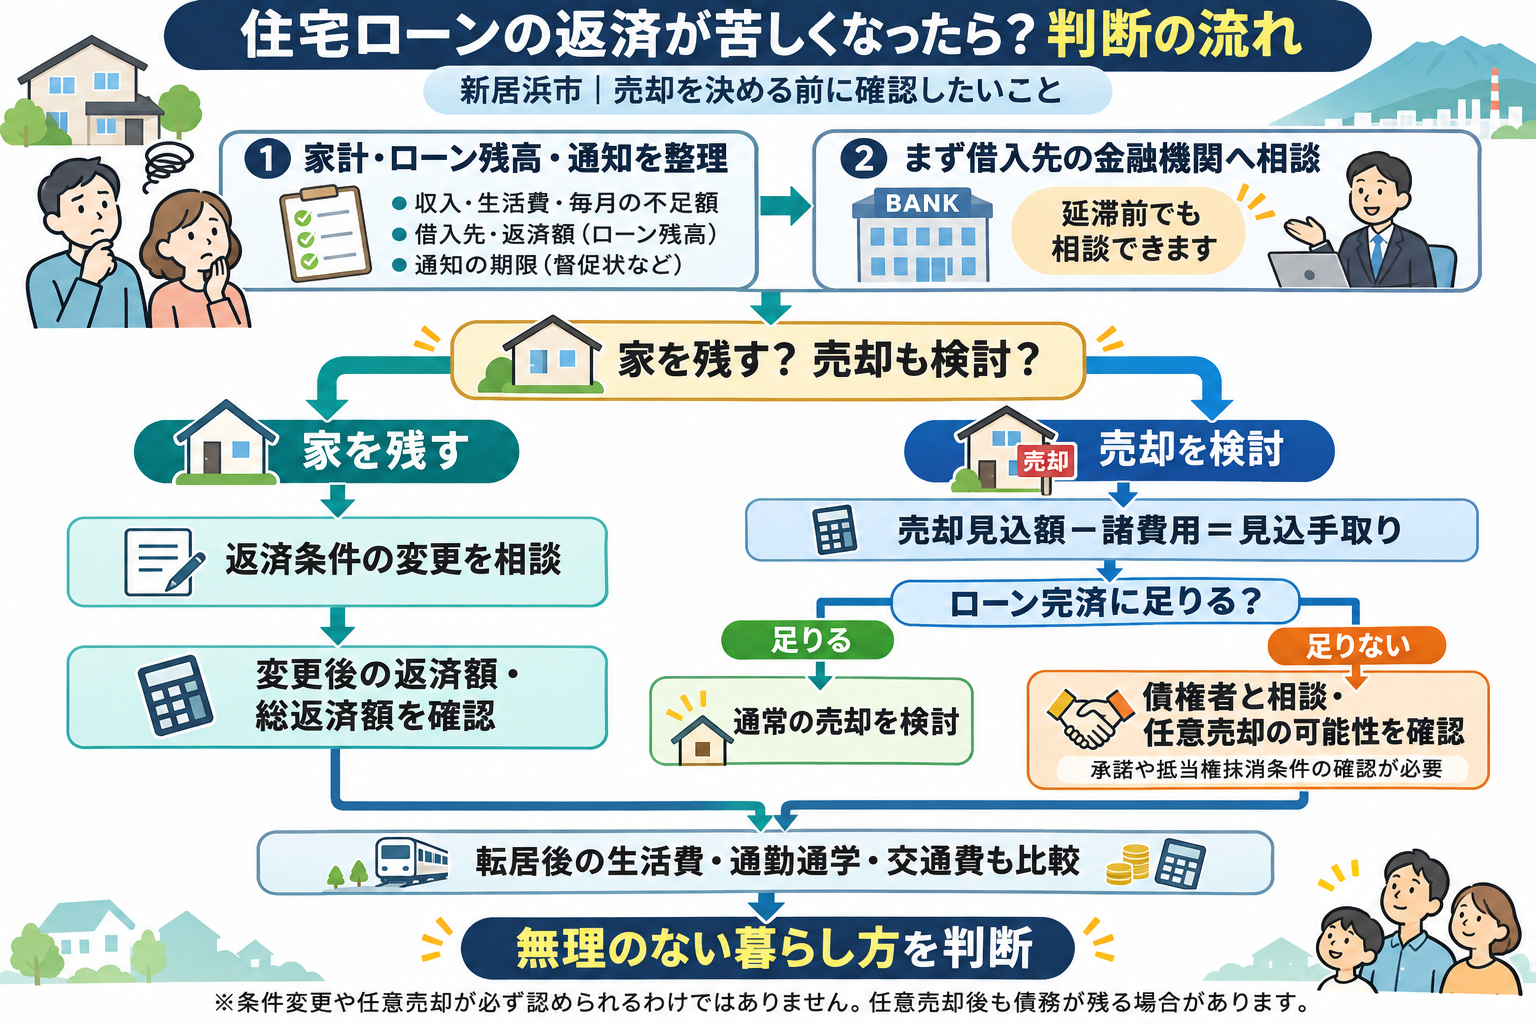
上の図のように、住宅ローンの返済が難しくなった場合でも、必ずしも売却だけが選択肢ではありません。金融機関との返済条件の見直しや、通常売却・任意売却など、状況に応じた方法を検討できます。
住宅ローンの返済が苦しくなったら最初にすること
住宅ローンの返済に不安を感じたとき、最初にするべきことは、現在の家計と借入状況を整理することです。
特に確認したいのは、次の項目です。
- 毎月の収入と生活費
- 住宅ローンの毎月の返済額
- 現在の住宅ローン残高
- ボーナス返済の有無
- 住宅ローン以外の借入金
- 今後の収入回復の見込み
- 金融機関からの督促や通知の有無
例えば、一時的な収入減少であれば、返済条件を変更することで住宅を維持できる可能性があります。
一方、今後も収入が回復する見込みがなく、毎月の返済によって生活費が不足する場合には、住宅の売却も含めて検討する必要があります。
重要なのは、住宅ローンの返済を優先するあまり、生活そのものが成り立たなくなる状況を放置しないことです。
家を売らずに住宅ローンの返済を続ける方法
金融機関に返済条件の変更を相談する
住宅ローンの返済が難しくなった場合、まず借入先の金融機関に相談しましょう。
金融機関によっては、状況に応じて次のような返済条件の変更を検討できる場合があります。
- 返済期間を延長して毎月の返済額を減らす
- 一定期間、元金返済を据え置く
- ボーナス返済の条件を見直す
- その他、収入状況に応じた返済計画を相談する
ただし、これらの変更には金融機関の審査や条件があります。
また、返済期間を延ばすことで毎月の負担が減っても、利息を含めた総返済額が増える可能性があります。
単に毎月の返済額を減らすだけではなく、将来にわたって返済を継続できるかを判断することが大切です。
返済条件を変更しても生活が成り立たない場合
返済条件を変更できたとしても、住宅ローン以外の借入金や生活費によって家計が圧迫されている場合があります。
そのような場合は、自宅を維持することだけにこだわらず、家計全体の見直しが必要です。
住宅を売却することが、必ずしも生活の失敗を意味するわけではありません。
むしろ、早めに売却を判断することで、借金の増加や競売を避けられる可能性があります。
住宅ローンが残っていても家は売却できる?
住宅ローンが残っている不動産でも、売却すること自体は可能です。
ただし、通常は売却代金などによって住宅ローンを完済し、金融機関が設定している抵当権を抹消する必要があります。
ここで重要になるのが、不動産の売却見込額と住宅ローン残高の関係です。
アンダーローンの場合
不動産の売却代金から売却費用を差し引いても、住宅ローンを完済できる状態を、一般にアンダーローンと呼びます。
例えば、次のようなケースです。
| 項目 | 金額 |
|---|---|
| 不動産売却価格 | 1,800万円 |
| 住宅ローン残高 | 1,300万円 |
| 売却に必要な費用 | 100万円 |
| 完済後の手残り | 400万円 |
この場合、売却代金から住宅ローンを完済し、残った資金を新生活に充てることができます。
※金額は説明用の仮定であり、税金やその他の個別費用は考慮していません。
オーバーローンの場合
一方、不動産を売却しても住宅ローンを完済できない状態を、一般にオーバーローンと呼びます。
| 項目 | 金額 |
|---|---|
| 不動産売却価格 | 1,200万円 |
| 住宅ローン残高 | 1,700万円 |
| 売却に必要な費用 | 80万円 |
| 不足額 | 580万円 |
この場合、売却代金だけでは住宅ローンを完済できません。
不足額を自己資金などで補えない場合、通常の売却方法では抵当権を抹消できず、売却が進められないことがあります。
そこで検討される方法の一つが「任意売却」です。
任意売却とは?住宅ローンが払えないときの選択肢
任意売却とは、住宅ローンなどの返済が困難になった場合に、債権者と協議し、その承諾を得て抵当権を抹消し、不動産を売却する方法です。
通常の不動産売却と同様に、購入希望者を探して売買契約を締結することが一般的です。
ただし、売却価格や売却代金の配分、抵当権抹消などについて、債権者との調整が必要になります。
任意売却のメリット
任意売却には、次のようなメリットが期待できます。
- 一般の不動産市場で買主を探すことができる
- 売却価格について市場の状況を踏まえた交渉ができる
- 引っ越し時期について買主などと調整できる場合がある
- 競売になる前に売却できる可能性がある
- 債権者との協議によって生活再建の計画を立てやすくなる場合がある
ただし、これらは必ず実現するものではありません。
特に、引っ越し費用の確保や売却後の返済条件については、債権者との協議が必要です。
任意売却をしても借金がなくなるとは限らない
ここは誤解されやすい重要な点です。
任意売却によって自宅を売却しても、住宅ローンの残債が自動的に免除されるわけではありません。
例えば、住宅ローン残高が1,700万円あり、売却代金から諸費用を差し引いた返済充当額が1,120万円であれば、580万円の債務が残ります。
残った債務については、債権者との返済協議や、必要に応じた法的な債務整理を検討することになります。
住宅ローンを滞納するとどうなる?競売までの一般的な流れ
住宅ローンの滞納が続くと、金融機関などから督促が行われ、状況によっては期限の利益を失い、残債の一括返済を求められることがあります。
その後、保証会社による代位弁済や競売申立てなどに進む場合があります。
一般的な流れは次のとおりです。
① 住宅ローンの返済が遅れる
金融機関から電話や書面などによる連絡が行われます。
この段階で相談すれば、返済条件の変更などを検討できる可能性があります。
② 督促状・催告書などが届く
滞納が解消されない場合、金融機関などから督促状や催告書が送付されることがあります。
通知には重要な期限が記載されている場合があるため、必ず内容を確認してください。
③ 期限の利益を喪失する
契約上の条件に該当すると、分割払いを続ける権利である「期限の利益」を失い、残債の一括返済を求められる場合があります。
④ 保証会社による代位弁済など
保証会社付きの住宅ローンでは、保証会社が金融機関に代位弁済することがあります。
ただし、代位弁済が行われても、借主の返済義務がなくなるわけではありません。
⑤ 不動産競売の申立て
債務が解消されない場合、債権者が裁判所に不動産競売を申し立てることがあります。
競売開始決定後は、裁判所による調査や売却手続きが進められます。
⑥ 競売による売却
競売で買受人が決まり、代金が納付されると、不動産の所有権が移転します。
元の所有者が引き続き居住できるとは限らず、明渡しが必要になることがあります。
なお、ここで説明したのは一般的な流れです。実際の通知や手続きの順序、時期は契約や債権者の対応によって異なります。
任意売却と競売の違い
任意売却と競売では、売却の進め方や所有者の関与できる範囲が異なります。
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却方法 | 一般市場での売却が中心 | 裁判所の手続き |
| 売却価格 | 市場価格を参考に交渉 | 入札によって決定 |
| 所有者の意向 | 条件調整の余地がある | 反映できる範囲が限定的 |
| 債権者の承諾 | 原則として必要 | 任意売却のような承諾は不要 |
| 引っ越し時期 | 調整できる場合がある | 手続きの進行に左右される |
| 売却後の残債 | 残る場合がある | 残る場合がある |
競売だから必ず安く売れる、任意売却なら必ず高く売れる、というわけではありません。
ただし、任意売却は一般市場で購入希望者を探すため、売却条件を調整できる余地があります。
競売手続きが進行している場合でも任意売却を検討できることはありますが、時間的な制約や関係者の同意などが必要になります。
そのため、早い段階での相談が重要です。
離婚・相続が関係する住宅ローンにも注意
住宅ローンの問題は、単純な収入減少だけとは限りません。
離婚や相続によって、不動産の所有者と住宅ローンの債務者が異なる場合もあります。
離婚による住宅ローン問題
例えば、夫名義の住宅ローンが残っている家に、離婚後も妻と子どもが住み続けるケースがあります。
この場合、夫婦間で住み続けることを合意していても、金融機関との住宅ローン契約が自動的に変更されるわけではありません。
返済が滞れば、住んでいる家族にも大きな影響が及ぶ可能性があります。
相続した住宅にローンが残っている場合
相続した不動産に住宅ローンが残っている場合には、団体信用生命保険の適用や債務の承継、相続人の関係などを確認する必要があります。
相続放棄を検討する場合には期限もあるため、早めに弁護士や司法書士などの専門家に相談することが重要です。
新居浜市・西条市・四国中央市で住宅を売却するときの注意点
東予地域では、同じ市内でも不動産の需要や価格に違いがあります。
新居浜市では川西・川東・上部、西条市では旧西条市・旧東予市・丹原町・小松町、四国中央市では川之江・三島・土居など、地域ごとの市場特性を考慮する必要があります。
また、住宅の価格は所在地だけでは決まりません。
- 建物の築年数や管理状態
- 接道状況や道路幅員
- 駐車場の有無
- 土地の形状や利用条件
- 周辺の取引事例
- 土砂災害や浸水などの災害リスク
- 市街地へのアクセスや生活利便性
こうした条件によって、査定価格や売却に必要な期間は変わります。
特に住宅ローンの返済が難しくなっている場合は、査定価格だけではなく、実際に売却できる可能性のある価格と、売却までに必要な期間を慎重に見極めることが重要です。
売却後の生活まで考えることが大切
住宅ローンの問題を解決する目的は、単に不動産を売却することではありません。
売却後も生活を続けていかなければならないため、次の住まいに必要な費用も確認する必要があります。
例えば、賃貸住宅に転居する場合には、家賃だけでなく敷金・礼金、引っ越し費用、駐車場代、通勤・通学に必要な交通費などが発生します。
住宅ローンの毎月の返済額が8万円だったとしても、転居後の家賃やその他の生活費が増えれば、家計が改善しない可能性があります。
そのため、住宅を維持する場合と売却する場合の両方について、将来の生活費まで比較することが必要です。
よくある質問
住宅ローンをまだ滞納していなくても相談できますか?
はい。むしろ滞納する前に相談することが重要です。金融機関への返済条件変更の相談や、不動産の売却査定など、早期であれば検討できる選択肢が広がります。
住宅ローンを何か月滞納すると競売になりますか?
一律に決まっているわけではありません。金融機関との契約や督促状況などによって異なります。通知が届いた場合は、放置せず早急に確認してください。
任意売却は近所に知られずにできますか?
通常の不動産売却と同じような方法で販売できる場合があります。ただし、広告活動や内覧などが必要になるため、完全に知られないことを保証するものではありません。
競売が始まっていても任意売却できますか?
競売手続きが進行していても、任意売却を検討できる場合があります。ただし、債権者の承諾や競売手続きとの調整が必要であり、必ず成立するものではありません。
任意売却後に残った住宅ローンはどうなりますか?
残債は原則として返済義務が残ります。債権者との協議や、必要に応じて弁護士などへの債務整理の相談を検討します。
まとめ|住宅ローンの問題は早めの相談が重要
住宅ローンの返済が難しくなったとき、最も避けたいのは、問題を先送りして選択肢を失ってしまうことです。
家を残すために返済条件を変更する方法もあれば、売却によって生活を立て直す方法もあります。
また、通常の売却では住宅ローンを完済できない場合でも、債権者との協議によって任意売却を検討できる可能性があります。
重要なのは、現在の借入状況と不動産の価値を正しく把握し、今後の生活を見据えて判断することです。
不動産うるなびでは、新居浜市・西条市・四国中央市を中心に、不動産売却・任意売却・競売に関するご相談を承っています。
「まだ売却するか決めていない」「住宅ローンがどのくらい残っているかわからない」といった段階でも、まずは現状を整理することから始めましょう。
※本記事は一般的な不動産売却・住宅ローンに関する情報提供を目的としています。返済条件の変更、任意売却、抵当権抹消、債務整理などの可否は個別事情によって異なります。法律上の判断が必要な場合には、弁護士・司法書士などの専門家にご相談ください。